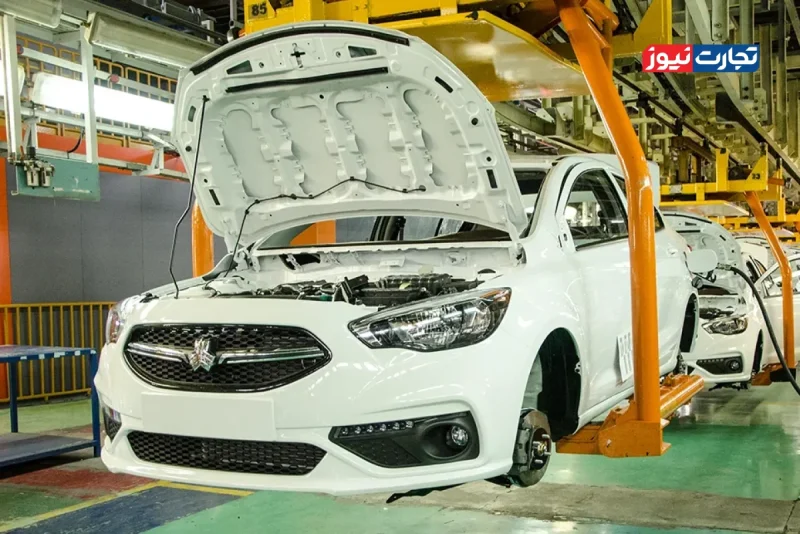
صورتهای مالی سایپا با نماد خساپا در ۶ ماهه ابتدایی ۱۴۰۵ از تشدید بحران مالی این خودروساز حکایت دارد. افت ۲۶ درصدی درآمد، افزایش بهای تمامشده و دو برابر شدن هزینههای مالی، زیان خالص شرکت را به بیش از ۳۳ هزار میلیارد تومان رسانده؛ رقمی که حتی از زیان کل سال ۱۴۰۴ نیز فراتر رفته است.
صورتهای مالی گروه دارویی برکت در سال مالی ۱۴۰۴ از افزایش سود خالص نسبت به سال قبل حکایت دارد، اما مقایسه پنجساله آن تصویر متفاوتی نشان میدهد. درآمد سود سهام این شرکت همچنان فاصله زیادی با سال ۱۴۰۰ دارد و رشد هزینههای اداری و مالی نیز مانع بازگشت پایدار سودآوری شده است.
پتروشیمی قائدبصیر در شهریور ۱۴۰۵ با افت شدید تولید گرانول ABS روبهرو شد؛ بهطوریکه تولید این محصول نسبت به شهریور سال گذشته ۹۹ درصد کاهش یافت. در همین حال، فروش شرکت نیز از سطح سال گذشته عقب ماند، اما افزایش نرخ فروش باعث شد درآمد ماهانه رشد کند.
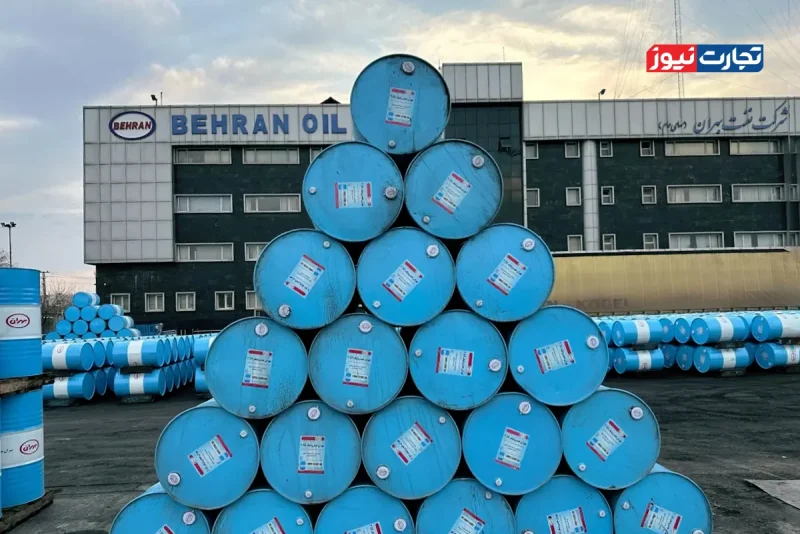
نفت بهران در شهریور ۱۴۰۵ با افت ۳۰ درصدی تولید و کاهش ۳۲ درصدی فروش نسبت به شهریور سال گذشته مواجه شد، اما درآمد شرکت ۸۰ درصد افزایش یافت. این واگرایی نشان میدهد جهش نرخ فروش، افت حجم فعالیت را پوشانده؛ آن هم در شرایطی که تولید شرکت نسبت به ماه گذشته نیز کاهش یافته است.
فولاد مبارکه در نیمه نخست 1405 از نظر مجموع تولید تقریبا در سطح سال قبل ایستاد، اما ترکیب تولید تصویر متفاوتی دارد؛ محصولات گرم 47 درصد و تختال 91 درصد افت کردهاند و بخش عمده حجم تولید از گندله آمده است. همزمان درآمد 56 درصد رشد کرده، اما رشدی که از جهش نرخها و تورم تاثیر گرفته است.
گزارش عملکرد شهریور ۱۴۰۵ کگاز یک نمونه کلاسیک از پنهان شدن ضعفهای عملیاتی پشت نقاب تورم است. شرکتی که با وجود افت محسوس ۱۴.۵ درصدی در تعداد فروش محصولات اصلی، با تکیه بر افزایش قیمتها از رشد ۴۲ درصدی درآمدهای خود خبر میدهد.
عملکرد شهریور 1405 سایپا تصویری نگرانکننده از وضعیت عملیاتی این خودروساز ارائه میدهد؛ تولید شرکت 37 درصد و فروش 17 درصد کاهش یافته و درآمد نیز 32 درصد پایین آمده است. افت شدید تولید چانگان، شاهین و وانت 151 در کنار کاهش فروش، فشار بیشتری بر وضعیت مالی خساپا وارد کرده است.
در روزهایی که بازار سرمایه روی خوش خود را به سهامداران نشان داده، سهامداران دومین خودروساز بزرگ کشور در حال تجربه یک کابوس تلخ هستند. بررسیها نشان میدهد سهام شرکت سایپا با ثبت ریزش ۱۴ درصدی از نیمه شهریورماه، به نماد بارز ناکارآمدی مدیریت دولتی و اقتصاد دستوری در بازار سهام تبدیل شده است.
نخستین جلسه نشست خبری عرضه اولیه سهام شرکت کیمیا پلیاستر قم با نماد «شکیمیا» در محل فرابورس برگزار شد؛ شرکتی که از سال ۱۳۸۷ فعالیت خود را در صنعت تولید الیاف آغاز کرده و اکنون با سرمایه هزار و 500 میلیارد تومانی، افزایش ظرفیت تولید، توسعه زنجیره تولید نخ و اجرای طرح نیروگاه خورشیدی را دنبال میکند.
پتروشیمی پارس در مردادماه پس از صعود تولید، بار دیگر با افت تولید و فروش مواجه شد. تولید شرکت نسبت به تیر ۱۴۰۵ حدود ۴۰ درصد و نسبت به مرداد ۱۴۰۴ حدود ۸۰ درصد کاهش یافت، اما افزایش نرخ فروش برخی محصولات باعث شد درآمد شرکت تنها ۴۷ درصد نسبت به مرداد ۱۴۰۴ افت کند. آیا این روند در شهریور اصلاح شده است؟
در روزی که بخش عمده نمادهای بورس در محدوده منفی معامله شدند، شاخص کل بورس با اتکا به اثرگذاری چند نماد بزرگ توانست سبزپوش بماند. در این میان، تاصیکو با ثبت تاثیر مثبت بیش از 7 هزار و 259 واحدی، بیشترین نقش را در رشد شاخص کل داشت؛ اتفاقی که اختلاف عملکرد شاخص کل و هموزن را رقم زد.
بررسی عملکرد مس شهید باهنر در پنجماهه نخست ۱۴۰۵ نشان میدهد این شرکت توانسته درآمد خود را تقریبا دو برابر کند. با این حال، پشت پرده این رشد درآمد، چالشی عملیاتی به نام کاهش ۲۹ درصدی تناژ تولید است؛ واقعیتی که نشان میدهد رشد درآمدهای فباهنر، وامدار جهش نرخ فروش بوده است.
گزارش عملکرد مردادماه ۱۴۰۵ شرکت آلومینیوم ایران با نماد فایرا تصویری دوگانه از وضعیت این شرکت ارائه میدهد. در شرایطی که درآمد شرکت با رشد ۱۱۱ درصدی نسبت به مرداد سال گذشته همراه شده، بررسی دقیقتر نشان میدهد که حجم تولید و فروش با افت 13 و 20 درصدی روبرو بوده و این رشد درآمد تنها نتیجه تورم است.
پتروشیمی قائد بصیر در مرداد ۱۴۰۵ با افت سنگین تولید گرانول ABS روبهرو شد، اما جهش نرخ فروش توانست اثر این کاهش را در درآمد خنثی کند. تولید شرکت ۷۳ درصد و فروش ۲۰ درصد پایین آمد، در حالی که مبلغ فروش ۱۵۰ درصد رشد کرد که نشان میدهد تورم کمک شایانی به درآمدزایی این پتروشیمی کرده است.
عملکرد ایران تایر در مرداد 1405 از فاصله قابل توجه میان تولید و درآمد حکایت دارد؛ مجموع تولید شرکت در مرداد 1405 با افت 35 درصدی به هزار و 819 تن رسید و فروش نیز 27 درصد کاهش یافت. با این حال، رشد شدید نرخ فروش باعث شد درآمد پتایر با رشد 76 درصدی به 760 میلیارد تومان در مرداد 1405 برسد.
عملکرد سایپا در مردادماه و پنجماهه نخست امسال نشان میدهد خساپا نهتنها در تولید، بلکه در فروش و درآمد نیز از دوره مشابه سال گذشته عقب مانده است. افت ۵۱ درصدی تولید در مردادماه ۱۴۰۵، کاهش ۱۶ درصدی فروش و استمرار روند نزولی در آمار پنجماهه، تصویری از کاهش ظرفیت عملیاتی این شرکت ارائه میکند.
فروش پتروشیمی تندگویان در مرداد 1405 حدود 44 درصد پایینتر از مدت مشابه سال گذشته ثبت شده، اما رشد نرخ فروش باعث شده درآمد ماهانه شرکت از 3هزار و 971 میلیارد تومان در مرداد 1404 به 7هزار و 149 میلیارد تومان در مرداد 1405 برسد. این رشد 80 درصدی در شرایطی ثبت شده که تولید شگویا 38 درصد کاهش داشته است.
شرکت خدمات فنی فولاد یزد با نماد «خفولا» در سال مالی 1404 با رشد قابل توجه درآمدهای عملیاتی مواجه شد، اما افزایش هزینهها اجازه نداد این رشد درآمد به بهبود سودآوری منجر شود. بررسی صورت مالی شرکت نشان میدهد سود خالص شرکت با سقوط 83 درصدی به تنها 2.3 میلیارد تومان رسید.