به گزارش تجارت نیوز، دریافت خسارت جزئی خودرو همیشه بهصرفهترین تصمیم نیست؛ زیرا در برخی موارد، استفاده از بیمه میتواند تخفیف عدم خسارت را کاهش دهد و هزینه تمدید بیمهنامه در سالهای آینده را افزایش دهد.
تفاوت بیمه بدنه و شخص ثالث
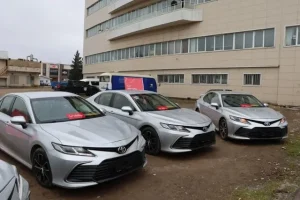
نخست باید مشخص شود خسارت از کدام بیمه پرداخت میشود. خسارت واردشده به خودروی بیمهشده که از محل بیمه بدنه جبران میشود، با خسارت مالی پرداختشده از محل بیمه شخص ثالث تفاوت دارد. همچنین، اگر راننده دیگری مقصر حادثه باشد و خسارت از محل بیمه شخص ثالث او پرداخت شود، تخفیف بیمه شخص ثالث فرد زیاندیده کاهش نمییابد.
تأثیر دریافت خسارت بر تخفیف شخص ثالث
بر اساس قواعد مطرحشده در این گزارش، یک بار استفاده از بیمه شخص ثالث برای جبران خسارت مالی، ۲۰ واحد درصد از تخفیف عدم خسارت میکاهد. برای دو بار پرداخت خسارت، این میزان به ۳۰ واحد درصد و برای سه بار و بیشتر به ۴۰ واحد درصد میرسد. این محاسبات مربوط به تعداد دفعات خسارت در یک دوره بیمهنامه است.
برای مثال، تخفیف ۷۰ درصدی پس از یک بار دریافت خسارت مالی، به ۵۰ درصد کاهش مییابد.
هزینهای که در سالهای بعد هم ادامه دارد
کاهش تخفیف تنها بر حقبیمه سال بعد تأثیر نمیگذارد، بلکه میتواند هزینه تمدید بیمهنامه در سالهای بعد را نیز افزایش دهد. در صورت نداشتن خسارت جدید، تخفیف کاهشیافته مطابق روند سالانه افزایش پیدا میکند تا دوباره به سقف مقرر برسد. بنابراین، محاسبه هزینه این تصمیم باید چند دوره تمدید بیمهنامه را در بر بگیرد.
چگونه تصمیم اقتصادیتری بگیریم؟
برای ارزیابی صرفه اقتصادی، مبلغ خسارت قابل دریافت را با تفاوت حقبیمه در دو حالتِ استفاده از بیمه و حفظ تخفیف مقایسه کنید.
در بیمه بدنه نیز باید فرانشیز و سایر کسورات از مبلغ خسارت تأییدشده کسر شود و شرایط اختصاصی بیمهگر درباره تخفیفها بررسی شود؛ زیرا مقررات بیمه شخص ثالث را نمیتوان مستقیماً به بیمه بدنه تعمیم داد.
مهلت اعلام حادثه را فراموش نکنید
در بررسی صرفه اقتصادی، نباید مهلت اعلام خسارت و شرایط رسیدگی بیمهگر نادیده گرفته شود. شرایط عمومی بیمه بدنه، اعلام حادثه را اصولاً حداکثر ظرف پنج روز کاری از زمان اطلاع از وقوع آن پیشبینی کرده است. همچنین، تعمیر خودرو بدون هماهنگی و موافقت بیمهگر ممکن است بر روند رسیدگی به خسارت تأثیر بگذارد.
جمعبندی: پیش از دریافت خسارت جزئی، مبلغ خالص قابل پرداخت، میزان کاهش تخفیف و هزینه تمدیدهای بعدی را محاسبه کنید تا مشخص شود استفاده از بیمه بهصرفهتر است یا پرداخت هزینه تعمیر از جیب.