
به گزارش تجارت نیوز، ادامه اختلال در عرضه نفت و گاز در پی درگیری نظامی در ایران میتواند روند حرکت جهان به سمت انرژیهای پاک را سرعت ببخشد. افزایش نگرانی درباره امنیت عرضه سوختهای فسیلی باعث شده برخی کشورها علاوه بر اقدامات کوتاهمدت مانند ارائه یارانه و معافیتهای مالیاتی، به دنبال سیاستهای بلندمدتتری برای کاهش مصرف نفت و گاز باشند.
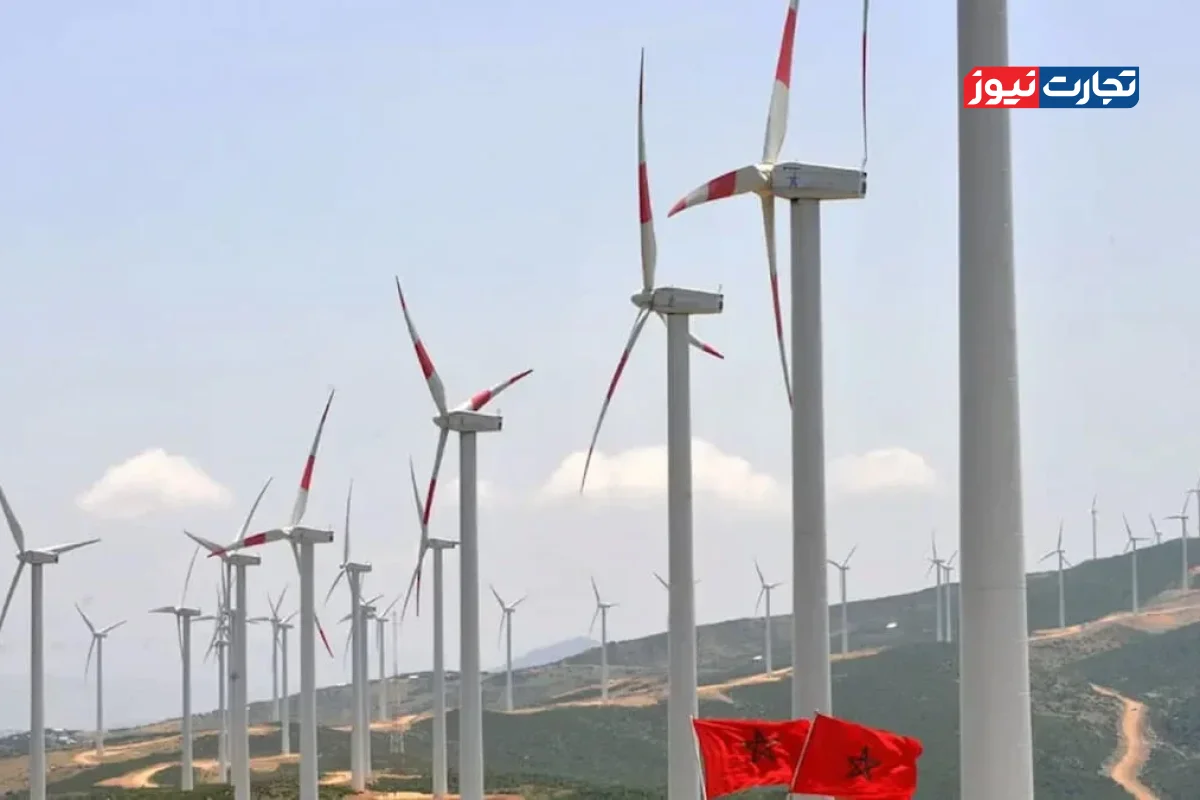
در این میان، توسعه انرژیهای تجدیدپذیر و افزایش استفاده از خودروهای برقی به یکی از گزینههای مهم کشورها برای کاهش وابستگی به سوختهای فسیلی تبدیل شده است. جوزف مایکوت، مدیر برنامه امنیت انرژی و تغییرات اقلیمی در مرکز مطالعات استراتژیک و بینالمللی، میگوید کشورهای بیشتری در ماههای اخیر به دنبال راههایی برای گسترش استفاده از خودروهای برقی بودهاند.
به گزارش پولیتیکو، این روند نشان میدهد بحرانهای انرژی میتوانند علاوه بر ایجاد فشار کوتاهمدت بر بازار نفت و گاز، تصمیمهای بلندمدت دولتها درباره ساختار مصرف انرژی را نیز تحت تأثیر قرار دهند.
سهم سوختهای فسیلی تا سال ۲۰۶۰ همچنان قابل توجه خواهد بود
با وجود افزایش توجه به انرژیهای پاک، کنار گذاشتن کامل سوختهای فسیلی در آینده نزدیک چندان محتمل نیست. بر اساس گزارشی از S&P Global، سوختهای فسیلی ممکن است حتی در سال ۲۰۶۰ بیش از نیمی از انرژی مورد نیاز جهان را تأمین کنند.
این رقم در حالی مطرح میشود که در سناریوی مبتنی بر ادامه روندهای فعلی، سوختهای فسیلی در حال حاضر نزدیک به ۸۰ درصد از انرژی جهان را تأمین میکنند. بنابراین، حتی با گسترش انرژیهای تجدیدپذیر و خودروهای برقی، نفت، گاز و زغالسنگ برای چند دهه همچنان نقش مهمی در بازار انرژی جهانی خواهند داشت.
S&P Global در گزارش خود تأکید کرده است که هنوز مشخص نیست بسته شدن واقعی تنگه هرمز و تداوم خطرات مرتبط با آن در بلندمدت چه اثری بر تقاضای نفت و گاز خواهد داشت. به گفته این مؤسسه، طی سالهای آینده مشخص خواهد شد که چنین اختلالی به کاهش دائمی تقاضای نفت و گاز منجر میشود یا تنها مصرف این سوختها را در کوتاهمدت کاهش میدهد.
احتمال کاهش انتشار کربن در سال ۲۰۲۶
همزمان با تغییر الگوی مصرف انرژی، نشانههایی از کاهش تقاضا برای سوختهای فسیلی نیز دیده میشود. برآورد Carbon Brief بر اساس آخرین پیشبینیهای آژانس بینالمللی انرژی نشان میدهد انتشار جهانی دیاکسیدکربن ناشی از سوختهای فسیلی در سال ۲۰۲۶ ممکن است حدود ۰.۵ درصد کاهش پیدا کند.
هرچند این کاهش در مقایسه با حجم انتشار جهانی چندان بزرگ نیست، اما در صورت تداوم میتواند نشانهای از تغییر تدریجی در ساختار مصرف انرژی جهان باشد. رشد خودروهای برقی، توسعه انرژی خورشیدی و بادی و افزایش سرمایهگذاری در زیرساختهای انرژی پاک از جمله عواملی هستند که میتوانند در این روند نقش داشته باشند.
کشورهای کمدرآمد تحت فشار بازار نفت و گاز
اختلال در بازار انرژی تنها بر کشورهای بزرگ مصرفکننده تأثیر نگذاشته است. کریس هانکین، تحلیلگر انرژی در گروه رودیوم، معتقد است افزایش رقابت برای منابع محدود نفت و گاز میان خریداران ثروتمند در آسیا و اروپا، دسترسی برخی کشورهای کمدرآمد به این منابع را دشوارتر کرده است.
در چنین شرایطی، برخی کشورهای کمدرآمد به استفاده بیشتر از منابع انرژی داخلی خود روی آوردهاند. این تغییر میتواند در بلندمدت به توسعه ظرفیتهای داخلی انرژی و کاهش وابستگی برخی کشورها به واردات سوخت منجر شود.
با این حال، اهمیت بازارهای در حال توسعه نباید نادیده گرفته شود. طبق گزارش S&P Global، تقاضای انرژی در بازارهای نوظهور و اقتصادهای در حال توسعه ممکن است تا سال ۲۰۶۰ بیش از ۶۰ درصد افزایش پیدا کند.
رشد قابل توجه مصرف انرژی در این کشورها میتواند تأثیر مهمی بر آینده بازار جهانی داشته باشد. اگر بخش قابل توجهی از این تقاضای جدید همچنان از طریق نفت، گاز و زغالسنگ تأمین شود، گذار جهانی به انرژیهای پاک با چالشهای بیشتری مواجه خواهد شد.
چین، هند و ژاپن همچنان به زغالسنگ متکی هستند
روند گذار انرژی در همه کشورها یکسان نیست. در حالی که بسیاری از اقتصادها در حال افزایش سرمایهگذاری در انرژیهای تجدیدپذیر هستند، چین و هند همچنان مصرف زغالسنگ خود را افزایش میدهند.
بحران انرژی در خاورمیانه نیز باعث شده مصرف زغالسنگ در ژاپن بالاتر از پیشبینیهای قبلی قرار گیرد. این موضوع نشان میدهد زمانی که امنیت انرژی با تهدید مواجه میشود، کشورها ممکن است برای تأمین برق و انرژی مورد نیاز خود دوباره به منابع فسیلی روی بیاورند؛ حتی اگر در بلندمدت برنامههایی برای کاهش مصرف آنها داشته باشند.
در نتیجه، مسیر گذار انرژی جهان خطی و یکسان نیست و عوامل مختلفی مانند قیمت سوخت، امنیت عرضه، زیرساختهای انرژی و سیاستهای دولتها میتوانند سرعت این تغییر را تعیین کنند.
تنگه هرمز و تلاش کشورهای نفتی برای کاهش وابستگی
اهمیت تنگه هرمز در بازار جهانی انرژی باعث شده کشورهای تولیدکننده نفت نیز به دنبال مسیرهای جایگزین برای صادرات باشند. عربستان سعودی برای کاهش وابستگی به این مسیر، بیش از گذشته از خط لوله شرق به غرب استفاده کرده است؛ خطی که امکان انتقال نفت به سواحل دریای سرخ و دور زدن تنگه هرمز را فراهم میکند.
امارات متحده عربی نیز در حال توسعه ظرفیت خط لوله انتقال نفت به فجیره در ساحل خلیج عمان است. هدف از این زیرساخت، افزایش توان صادرات نفت خام بدون نیاز به عبور از تنگه هرمز عنوان شده است.
این اقدامات نشان میدهد نگرانی درباره امنیت مسیرهای انتقال انرژی تنها باعث افزایش توجه به انرژیهای تجدیدپذیر نشده، بلکه کشورهای تولیدکننده نفت را نیز به سمت ایجاد مسیرهای جایگزین برای صادرات سوق داده است.
آیا بحران انرژی به نفع انرژیهای پاک تمام میشود؟
اختلال در بازار نفت و گاز در پی جنگ ایران میتواند به یکی از عوامل مؤثر در سرعت گرفتن گذار انرژی تبدیل شود. افزایش نگرانی درباره امنیت عرضه، کشورها را به سمت انرژیهای تجدیدپذیر، خودروهای برقی و منابع داخلی انرژی سوق میدهد و در برخی بازارها نیز نشانههایی از کاهش تقاضا برای سوختهای فسیلی دیده میشود.
با این حال، اعداد و روندهای موجود نشان میدهند که جهان هنوز فاصله زیادی با کنار گذاشتن کامل نفت، گاز و زغالسنگ دارد. پیشبینی تأمین بیش از ۵۰ درصد انرژی جهان از سوختهای فسیلی در سال ۲۰۶۰ و احتمال افزایش بیش از ۶۰ درصدی تقاضای انرژی در اقتصادهای نوظهور، نشان میدهد که نفت و گاز همچنان در دهههای آینده نقش مهمی خواهند داشت.
بنابراین، بحرانهای انرژی ممکن است سرمایهگذاری در انرژیهای پاک را سرعت ببخشند، اما مسیر گذار جهانی به انرژیهای تجدیدپذیر همچنان به مجموعهای از عوامل اقتصادی، فناوری، امنیتی و سیاسی وابسته خواهد بود.